NEET: contrastare l’inattività giovanile è sempre più urgente

Mercoledì 3 dicembre alla Camera dei Deputati si è svolta l’audizione sulla proposta di Legge per l’Istituzione della Giornata nazionale per il contrasto dell’inattività giovanile.
In Italia oltre due milioni di giovani tra 15 e 29 anni sono NEET (Not in Education, Employment or Training), ovvero, non studiano, non lavorano e non seguono percorsi formativi. Sono quasi 1 su 5. 

L’Italia ha una percentuale di NEET tra le più alte in Europa. La media dell’Unione Europea, infatti, si assesta attorno all’11%, con l’obiettivo di scendere sotto il 9% entro il 2030.
Nel nostro Paese, invece, il fenomeno NEET arriva a toccare punte del 25% nella fascia tra 25 e 29 anni, del 21% tra 20 e 24 anni e del 10% tra 15 e 19 anni.

“Riportare i giovani nei percorsi educativi e favorire la transizione nel mondo del lavoro”

“Riteniamo indispensabile che siano attuati tutti gli interventi necessari per avvicinare e coinvolgere i giovani NEET e valorizzarne le potenzialità, riportandoli all’interno dei percorsi educativi qualora se ne siano allontanati o abbiano necessità di rafforzare le proprie competenze, favorendo anche la transizione nel mondo del lavoro”.

Così commenta Mauro Lusetti, vicepresidente di Confcommercio, con incarico sulle Politiche per la Contrattazione Collettiva, in audizione presso la Commissione Lavoro della Camera dei Deputati.

Eppure le aziende faticano a trovare personale

Il provvedimento è finalizzato a sensibilizzare l’opinione pubblica e le istituzioni su questo tema, nonché promuovere iniziative e interventi con la collaborazione di attori pubblici e privati.

“I dati che caratterizzano il fenomeno dei giovani di età compresa fra 15 e 29 anni – prosegue il vicepresidente di Confcommercio – che non sono inseriti nel mercato del lavoro né frequentano percorsi di studio o di formazione, nonostante il trend discendente negli ultimi anni, sono allarmanti. È un quadro che stride fortemente con la situazione del mercato del lavoro italiano in cui le imprese, e in modo particolare quelle dei settori rappresentati da Confcommercio, faticano a reperire le figure professionali di cui necessitano”.

Le categorie di un fenomeno allarmante

I NEET rientrano in una serie di categorie principali: giovani madri che si occupano solo della cura della famiglia, maschi tra 15 e 19 anni che vivono ancora in famiglia e hanno abbandonato gli studi, giovani che vivono di lavoretti precari, in maggioranza ragazze, giovani che hanno subito le conseguenze del lockdown vivendo una transizione tra scuola e lavoro ancora più difficile, ma anche giovani con titolo di studio troppo elevato che non trovano offerte adeguate.

Inoltre, anche nella generazione NEET esiste un gap di genere. Il 20,5% delle ragazze italiane di 15-29 anni non studia e non lavora, contro il 17,7% dei ragazzi.
Il fenomeno è differenziato anche a livello geografico:. La maggior parte dei NEET si trova infatti al Centro Sud, in Sicilia (30,3%), Calabria (28,4%) e Campania (27,3%) seguite da Puglia (23,6%), Sardegna (21,8%) e Molise (20,3%).
L’exploit del quantum: tra ambizioni, capitali americani e piani europei

Il 2025 è l’anno in cui il mondo ha finalmente iniziato a parlare di tecnologie quantistiche non più come di un affascinante “esperimento da laboratorio”, ma come di un settore industriale vero e proprio. Le Nazioni Unite lo hanno battezzato “Anno Internazionale delle Scienze e Tecnologie Quantistiche” e, complici nuove strategie e investimenti senza precedenti, si è aperta una fase diversa: un Quantum Shift che segna la fine della timidezza e l’inizio di un percorso più deciso.

A raccontarlo è la ricerca dell’Osservatorio Quantum Computing & Communication del Politecnico di Milano, presentata all’incontro “Quantum Shift: the future starts now”, nell’ambito degli Osservatori Digital Innovation della School of Management.

Il mondo accelera, trainato soprattutto dagli Stati Uniti

Negli ultimi dieci anni i governi hanno messo sul tavolo più di 50 miliardi di dollari in programmi pubblici dedicati al quantum, con 7 miliardi già assegnati al 2025. Ma la vera sorpresa arriva dal settore privato: nel solo 2025 le aziende “quantum native” hanno raccolto 9,3 miliardi di dollari, più di quanto accumulato nei cinque anni precedenti messi insieme.

C’è però un rovescio della medaglia: la maggior parte di questi capitali vola negli Stati Uniti, che attirano fondi sei volte superiori rispetto all’Europa. E non è un caso: Google, Microsoft, Amazon e IBM stanno giocando una partita tutta loro, fuori dai radar dei finanziamenti ufficiali, ma fondamentale per la corsa globale.

L’Europa cambia passo: obiettivo evitare gli errori fatti con il cloud e l’IA

Il vecchio continente, dopo anni di approcci frammentati, nel 2025 ha varato la sua prima strategia quantistica europea. E nel 2026 arriverà il nuovo Quantum Act. L’obiettivo è ambizioso: conquistare una leadership globale entro il 2030, evitando gli errori fatti con il cloud e con l’intelligenza artificiale, settori in cui l’Europa è rimasta schiacciata dal predominio americano.

Non si tratta solo di sviluppo industriale: le tecnologie quantistiche sono ormai considerate “dual use”, con ricadute su difesa, cybersicurezza e protezione dei dati.

Italia: c’è una strategia nazionale, i fondi ancora no

Anche il nostro Paese ha finalmente una strategia nazionale, frutto di un lavoro congiunto tra ministeri, università e mondo industriale. Ma resta un nodo tutt’altro che secondario: i 200 milioni l’anno previsti dal programma non sono stati ancora stanziati.

L’ecosistema italiano è giovane ma promettente: eccellenze nella fotonica, nuove iniziative nelle università, qualche startup che comincia ad affacciarsi sul mercato. Tuttavia, il confronto con Francia e Germania mette in luce un gap ancora da colmare, soprattutto sul fronte dei capitali privati.

Il futuro dipende dalle scelte che si fanno oggi

Secondo l’Osservatorio, siamo in una fase che ricorda l’informatica degli anni ’50: grandi sogni, prototipi e poche certezze. Ma la rapidità con cui il quantum entrerà davvero nella nostra vita dipenderà da decisioni politiche e industriali prese ora.

Investire non basta: bisogna farlo con una strategia unitaria, con obiettivi comuni e la capacità di unire ciò che oggi è ancora sparso in mille rivoli. Perché il quantum, se coltivato bene, può diventare una delle colonne portanti della tecnologia dei prossimi decenni.

Contract Logistics: cresce il mercato (+1,9%), le aziende investono nell’AI 

Emerge dalle previsioni dell’Osservatorio Contract Logistics “Gino Marchet” del Politecnico di Milano: dopo la contrazione registrata nel 2023, dovuta in larga parte alle dinamiche delle tariffe di trasporto internazionale, nel 2024 il fatturato della Logistica conto terzi in Italia è tornato a crescere (+1,7% in termini nominali). E nel 2025 dovrebbe toccare un valore di 112,4 miliardi di euro, per una crescita del +1,9%.

Nel settore Contract Logistics oggi in Italia si contano circa 79.000 aziende, con una sostanziale stabilizzazione dopo le contrazioni degli anni precedenti. Ma il quadro è solo apparentemente stabile, perché la Logistica è in piena evoluzione.
I manager del settore Logistica e Supply Chain sono quindi chiamati a rivedere le strategie, consapevoli che il mondo a cui erano abituati non esiste più.

Aumentano i costi della produzione, continuano le operazioni straordinarie

Nel 2025 si verifica però un ulteriore aumento dei costi dei fattori produttivi. La manodopera cresce del +4,4%, l’energia elettrica del +7,9%, e i canoni di affitto del +3,5%. Al contrario, calano i costi del diesel (-3,7%) e del denaro (-22%).
Continuano inoltre le operazioni straordinarie, con 24 casi di M&A di aziende italiane, che ricercano il posizionamento in mercati strategici e l’acquisizione di competenze specifiche.

Prosegue poi l’integrazione verticale degli operatori logistici. Crescono i dipendenti diretti e si accorcia la filiera di fornitura, con la quota del costo dei servizi (voce in cui rientrano l’acquisto di attività di magazzino e trasporto da altri operatori) che scende dal 71,9% al 68,9% del fatturato.

Prosegue la transizione green ma investimenti in stand-by per molte imprese

L’analisi di 14.000 contratti evidenzia che nel 74% di quelli relativi ai servizi di trasporto e nel 68% di quelli di magazzino aumentano gli elementi indicizzati, come l’adeguamento agli indici ISTAT e ai minimi salariali del CCNL.

Nel frattempo, prosegue la transizione green.
Oggi le aziende sono concentrate soprattutto nel misurare con maggiore accuratezza il proprio impatto climatico (68% dei casi), cercando di conciliare sostenibilità ambientale ed economica. Ma il 78% ha messo in stand-by l’adozione di soluzioni che richiedono maggiori investimenti.
In questo scenario, la rivoluzione dell’AI è già una realtà.

Cambiano le filiere, le abitudini e le modalità operative

Il 30% delle aziende italiane committenti ha attivi progetti di AI nella Logistica, e nei prossimi tre anni l’adozione aumenterà al 44%.
L’AI è utilizzata maggiormente in attività logistiche per i white collar (26%) rispetto a quelle per i blue collar (16%). Tra le aziende che la adottano, l’81% riscontra benefici, con una soddisfazione media di 7,7 su una scala da 1 a 10.

“Il contesto della Logistica oggi appare in continua evoluzione. Da un lato, l’incertezza geopolitica crea una forte volatilità dei volumi e dei costi, che variano a velocità mai viste prima. Dall’altro, si conferma la difficoltà nel reperire manodopera – afferma Marco Melacini, Responsabile scientifico dell’Osservatorio -. Le filiere stanno cambiando profondamente e, con queste, le abitudini e le modalità operative”.

Democrazia: italiani preoccupati, ma hanno fiducia nei suoi valori

Gli italiani sono sempre più consapevoli della necessità di costruire percorsi di pace, individuando nella promozione dei regimi democratici nel mondo e nel rafforzamento del libero scambio commerciale le chiavi per raggiungere questo obiettivo.

La terza rilevazione dell’Osservatorio ItaliaInsight sullo stato della democrazia, realizzato in collaborazione con Polidemos, il Centro per lo studio della democrazia e dei mutamenti politici dell’Università Cattolica del Sacro Cuore, rivela però uno stato di salute precario per la democrazia italiana. L’indagine rivela un peggioramento di alcuni indicatori chiave. Nella maggioranza degli italiani si rafforzano i sentimenti critici verso la classe politica, le pulsioni ‘complottiste’ e la sfiducia nei confronti dei mezzi di comunicazione.

Ci vorrebbe maggiore coinvolgimento dei cittadini

A questi segnali si aggiunge la persistente convinzione che la politica non abbia più margine di manovra rispetto ai mercati. Ma il dato più allarmante riguarda la crescente insoddisfazione per come funziona la democrazia nel nostro Paese.

“Il 53% si dichiara d’accordo con l’idea che la democrazia funzioni male e che sia necessario cercare un modo diverso di governare l’Italia – ha dichiarato Andrea Scavo, Director Public Affairs Ipsos Doxa -. Sappiamo però che questo malessere non sfocia nell’adesione a una visione leaderistica e autoritaria della politica: la maggioranza degli italiani vorrebbe vedere invece una democrazia più evoluta e rafforzata, con un maggiore coinvolgimento dei cittadini”.

No-profit, Chiesa e Università protagonisti degli sforzi di pace

Un nuovo elemento di questa rilevazione riguarda il focus sulla pace e sui suoi protagonisti. 
I dati rivelano come gli italiani riconoscano chiaramente il ruolo svolto per la pace da parte di diversi attori. Al primo posto si collocano le organizzazioni no-profit, seguite dalla Chiesa cattolica, il mondo dell’associazionismo e le Università. 

Quest’ultime svolgono un ruolo importante educando al dialogo e al confronto costruttivo, aspetto sottolineato soprattutto dai più giovani, attraverso le collaborazioni internazionali tra gruppi di ricerca e lo stimolo al dialogo interculturale e interreligioso.

I due pilastri di una pace globale

L’indagine rivela che per gli italiani la strada verso una pace duratura si basa su due pilastri fondamentali, la promozione dei regimi democratici nel mondo, con la convinzione che non sia possibile una pace stabile in presenza di numerosi regimi non democratici, e il rafforzamento del libero scambio commerciale, accompagnato però da meccanismi di riequilibrio del sistema economico globale per garantire maggiore equità ed evitare il rafforzamento di ingiustizie strutturali. 

Un dato significativo riguarda l’atteggiamento verso le spese militari. Gli italiani si mostrano fortemente contrari a un loro aumento, soprattutto se questo dovesse comportare tagli alle risorse destinate ai servizi pubblici essenziali, come la sanità e l’istruzione.

e-commerce: marketplace ed export online ridefiniscono le regole

Oggi oltre 3 acquisti di prodotto su 4 avvengono tramite piattaforme eRetailer o marketplace, che si confermano il principale motore dell’economia digitale e l’infrastruttura chiave per l’internazionalizzazione.

Nel 2024, infatti, i marketplace hanno generato il 72% dei ricavi globali dell’e-commerce, e insieme all’export online stanno ridefinendo le regole del commercio globale. Le imprese italiane oggi possono quindi sfruttare nuove opportunità di crescita e l’accesso ai mercati esteri.
Emerge dal NetRetail Focus Marketplace 2025, presentato durante l’evento Netcomm Focus Digital Export & Marketplace 2025.

L’epicentro del commercio digitale

“Nel 2025 la quota degli acquisti di prodotto su piattaforme eRetailer è quasi raddoppiata rispetto a dieci anni fa. Inoltre, in 6 casi su 10 gli acquisti presso gli eRetailer sono riacquisti e quasi il 60% degli ordini avviene da smartphone, confermando che la dimensione mobile è ormai predominante – commenta Roberto Liscia, presidente di Netcomm -. Sette dei primi 8 top merchant per numero di spedizioni in Italia sono marketplace, a dimostrazione della loro centralità nel retail nazionale. Questo scenario ci racconta di un consumatore più informato, più esigente e più connesso, che si muove senza soluzione di continuità tra canali e touchpoint. Per i brand italiani, la sfida non è più scegliere tra online e offline, ma integrare dati, esperienze e strategie in un’unica visione omnicanale capace di sostenere la competitività nel lungo periodo”.

Omnicanalità: l’ecosistema che guida le scelte dei consumatori

Oggi il 76,5% degli acquisti di prodotto e il 22,1% di servizi e beni digitali avviene tramite queste piattaforme, un dato in costante crescita. Grazie alla capacità di offrire assortimento, convenienza e un’esperienza d’acquisto integrata Marketplace ed eRetailer si confermano quindi come il principale punto di accesso per i consumatori.

In questo contesto, l’omnicanalità continua a giocare un ruolo cruciale: 4 decisioni di acquisto su 10 prese in negozio fisico sono influenzate da touchpoint digitali (motori di ricerca, sito del brand o dei marketplace, reviews).
La distanza tra online e offline si riduce progressivamente, delineando un percorso d’acquisto fluido e ibrido, dove il digitale non sostituisce il negozio ma ne amplifica le potenzialità.

Il nuovo Customer Journey

Il consumatore italiano utilizza in media 3,9 touchpoint prima di completare un acquisto su un marketplace, dando particolare rilevanza a comparatori (38,1%), consigli di AI e Chatbot (37,7%), reviews (35,9%), giudicando anche positivamente l’azione ‘push’ di comunicazioni dirette e l’efficacia del retail media online e dei social.

Il 60% degli acquisti online di prodotto avviene tramite smartphone, confermando la piena affermazione del mobile commerce e la necessità per i brand di progettare esperienze ottimizzate e coerenti su tutti i dispositivi.
Le motivazioni che guidano la scelta del canale marketplace sono sempre più legate alla qualità dell’esperienza. Assortimento ampio, spese di consegna ridotte, facilità di reso e velocità di servizio sono gli elementi più apprezzati.

AI, mercato del lavoro regionale e trasformazione digitale

Le Istituzioni hanno avviato grandi investimenti per riformare i Servizi per l’Impiego. Sull’efficacia delle strategie di intervento si gioca infatti una partita importante per i Centri per l’impiego (CPI). La priorità, oggi, è fornire forza-lavoro alle imprese che hanno difficoltà a reperire personale. Il mismatch coinvolge infatti tutte le Regioni, e le strategie per affrontarlo si dividono tra innovazione digitale e servizi sul territorio.

Secondo una ricerca realizzata dall’Eurispes, analogamente allo spazio fisico, si diffondono le piattaforme online per l’utilizzo di servizi derivanti da tecnologia basata sulla gestione di Big Data o AI. Alcuni, come i chatbot in Veneto o la piattaforma OrientaCalabria, sono già realtà consolidate, altri sono in via di sviluppo, come gli assistenti virtuali che si stanno sperimentando nel Lazio o in Sardegna.

Poca spesa dedicata ai Servizi per l’Impiego

Di fatto, però, l’AI può allargare ulteriormente le maglie di un tessuto sociale già debole, dividendo la popolazione tra chi avrà la possibilità di assicurarsi le skill giuste per navigare nel mercato del lavoro e chi rimarrà incapace di orientarsi in un mondo sempre più complesso.

Soprattutto di questi ultimi si occupano gli oltre 600 sportelli dei CPI dislocati sul territorio nazionale. Eppure, il nostro Paese continua a essere in Europa tra gli ultimi in termini di spesa sui Servizi per l’Impiego.
Ma il processo verso la trasformazione digitale s’interseca anche con il più grande limite delle organizzazioni: la burocratizzazione, che costringe a muoversi in un sistema di norme non sempre coerenti ed efficaci.

Innovazione vs burocrazia

La Dichiarazione di immediata disponibilità (DID) e i Livelli Essenziali delle Prestazioni (LEP) sono innovazioni introdotte recentemente dai CPI che non sempre rendono semplice la gestione dei dati, rischiando di burocratizzare il processo.
Nel 2024, inoltre, il Ministero del Lavoro ha posto in essere una piattaforma informatica, il SIISL, che nonostante rappresenti il cuore pulsante di un sistema più moderno, ha bisogno di una imponente spinta verso l’innovazione promossa dall’AI.

In ogni caso, la digitalizzazione ha dato anche un sostanziale contributo nella capacità di misurare le prestazioni dei CPI. Le attività di monitoraggio regionali fanno riferimento ai LEP, che costituiscono il presupposto normativo e concettuale per condurre diversi tipi di analisi, stabilire obiettivi e confrontare l’efficienza tra i CPI di uno stesso ambito territoriale.

Analisi dei dati: manca personale preparato  

Le Regioni, in particolare gli Osservatori, hanno applicato i princìpi dei LEP in diversi àmbiti. Nella Regione Lazio è stato stabilito uno standard regionale dei primi cinque livelli essenziali, mentre in Veneto o Emilia-Romagna per misurare l’efficienza dei propri presidi o delle iniziative sul territorio, si fa riferimento alla percentuale di persone collocate, o ricollocate, tra quelle che hanno fatto domanda.

Non mancano, tuttavia, alcuni aspetti critici, come la scarsità di personale adeguatamente preparato a svolgere analisi dei dati.
Quest’ultimo tema si incrocia con un quesito: nuove assunzioni o corsi di formazione mirati possono migliorare l’efficienza organizzativa e l’efficacia delle azioni sul territorio e sull’utenza?

CNEL: sale l’occupazione, premiati soprattutto gli over 50

Il CNEL, in collaborazione con l’ISTAT, ha diffuso il “Bollettino sul Mercato del Lavoro n. 3/2025”. Il rapporto fotografa la situazione del secondo trimestre di quest’anno, con un focus particolare sugli occupati tra i 50 e i 64 anni, una fascia che si conferma protagonista nel mercato del lavoro italiano.

Il tasso di occupazione raggiunge il 62,7%

Tra aprile e giugno 2025 il numero di occupati tra i 15 e i 64 anni ha raggiunto i 24,2 milioni, 226 mila in più rispetto allo stesso periodo del 2024. Il tasso di occupazione sale così al 62,7%. La crescita, pur meno vivace rispetto ai trimestri precedenti, è trainata soprattutto dalle donne italiane e dagli uomini stranieri.

Il tasso di disoccupazione scende al 6,6%. Tutte le aree del Paese mostrano progressi, con il Sud che regala qualche sorpresa: il tasso di occupazione supera il 50% e l’inattività cala di quasi un punto percentuale. Nonostante questo recupero, resta ampio il divario con il Centro e il Nord.

Giovani in difficoltà, stabilità tra i 35-49 anni

Non tutte le generazioni vivono lo stesso scenario. I giovani tra i 15 e i 24 anni restano i più fragili: il loro tasso di occupazione cala di 1,7 punti e la disoccupazione sale al 21,5%. I lavoratori tra i 35 e i 49 anni, invece, mantengono una situazione stabile, senza variazioni di rilievo.

I lavoratori over 50 sono quasi 10 milioni

Il dato più interessante riguarda chi ha tra i 50 e i 64 anni. Nel secondo trimestre 2025 questa fascia ha raggiunto i 9,2 milioni di occupati, quasi quattro su dieci dell’intera platea. Il loro tasso di occupazione tocca il 66,5%, due punti in più rispetto all’anno scorso.

Osservando gli ultimi vent’anni, la crescita è impressionante: dal 42% del 2004 all’attuale 66,5%, con un guadagno di oltre 24 punti percentuali. Anche le differenze di genere si riducono: oggi il 77% degli uomini e il 56,3% delle donne tra i 50 e i 64 anni lavora. Per le donne, in particolare, si tratta di un salto di nove punti nell’ultimo decennio.

Settori, contratti e territori

Gli over 50 lavorano soprattutto con contratti stabili, in particolare a tempo indeterminato, e sono molto presenti nei servizi pubblici e sociali come scuola, sanità e pubblica amministrazione. I contratti a termine, invece, restano poco diffusi e si concentrano perlopiù nel terziario.

A livello territoriale, il Nord raccoglie la quota più alta di occupati over 50, seguito da Sud e Centro. Circa tre quarti lavorano come dipendenti (7,1 milioni), mentre gli autonomi sono poco meno di un quarto (2,1 milioni).

Consumi, l’incertezza frena la spesa: nel 2025 oltre 2,4 miliardi in meno

A stimarlo è CER per Confesercenti: nel 2025 la spesa delle famiglie italiane dovrebbe aumentare di poco più del +0,5%, con una variazione congiunturale nulla tra primo e secondo semestre, e un incremento tendenziale limitato allo 0,1%.

Rispetto alla stima del +0,7% diffusa da Confesercenti prima dell’estate mancano all’appello oltre 2,4 miliardi di spesa.
Il rallentamento si spiega con la persistenza di fattori che comprimono il reddito disponibile degli italiani e acuiscono l’incertezza dei consumatori.
Insomma, per i consumi si prospetta un autunno piuttosto tiepido.

Pesa la crescente pressione fiscale

Nel secondo trimestre 2025 la quota di imposte indirette sul valore aggiunto è salita al 15,1%, contro il 14,3% dello stesso periodo 2024. Ma sui consumi incide anche la disomogeneità dell’inflazione. Le famiglie concentrano la spesa su alimentari e casa, comparti dove i rincari restano al di sopra della media.
Il risultato è che gli aumenti retributivi, pur presenti, non si traducono in un reale incremento del potere d’acquisto.

“Di fronte a questo quadro, le imprese del commercio, del turismo e dei servizi esprimono preoccupazione, e chiedono con forza che la legge di bilancio si concentri su misure per il rilancio dei redditi e della spesa delle famiglie, a partire dalla riforma fiscale e dalla detassazione delle tredicesime”, commenta il presidente di Confesercenti Nico Gronchi.

“Il mercato interno è il fronte su cui puntare per rafforzare il PIL”

Questo, prosegue Nico Gronchi, “sarebbe un intervento strategico anche per la crescita: con la prospettiva di un probabile rallentamento degli scambi internazionali a causa di conflitti e tensioni, il mercato interno è il fronte su cui puntare per rafforzare il nostro PIL. Bisogna però accompagnare l’alleggerimento con misure che tutelino le imprese del territorio. Da questo punto di vista, resta prioritario correggere lo squilibrio fiscale tra web e offline.

Le grandi piattaforme di e-commerce internazionali godono da anni di vantaggi di natura ‘elusiva’: sfruttano differenze normative e disomogeneità tra Paesi per scaricare sugli altri contribuenti, in particolare le Pmi, il peso di un carico fiscale che dovrebbe invece essere condiviso equamente”.

Un fattore di concorrenza sleale

“Un sistema fiscale non garantisce parità di trattamento non è solo ingiusto: è anche un fattore di concorrenza sleale che sottrae risorse allo Stato e quote di mercato alle imprese che operano correttamente sul territorio – sottolinea il presidente di Confesercenti -. Per questo la Giunta di Confesercenti ribadisce la necessità di un intervento tempestivo e deciso, sia a livello nazionale sia europeo, per assicurare che tutti gli operatori, grandi o piccoli, rispettino le stesse regole e contribuiscano in modo proporzionato al benessere collettivo”.

Il caso Milano: quando il turismo fa (anche) bene alla città 

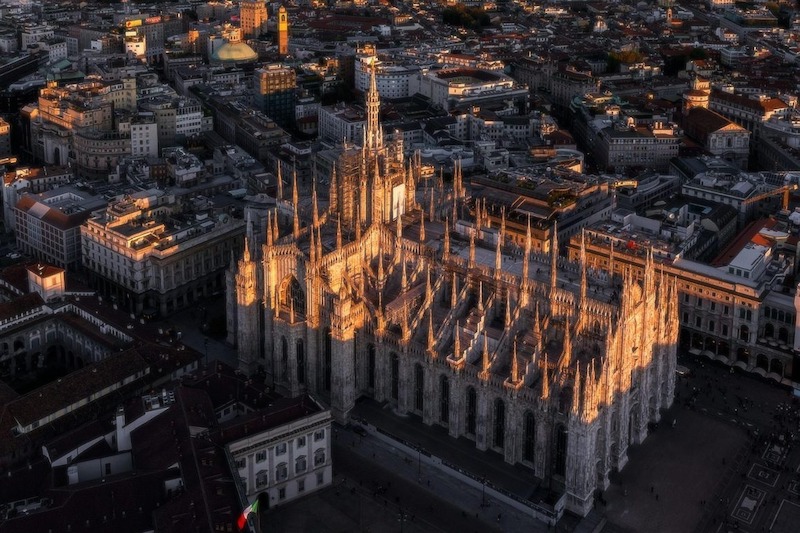
Non solo danni: l’overtourism, ossia la massiccia presenza di visitatori in una città, è spesso associato a problemi di convivenza e peggioramento della qualità della vita dei residenti. Ma non sempre è così. Perlomeno non a Milano, dove le cose sembrano più sfumate.

Una recente ricerca dimostra che il turismo non è percepito solo come un “macigno”, ma in alcuni quartieri contribuisce persino al benessere urbano.

La ricerca: dati reali e sensazioni a confronto

Lo studio è stato realizzato da Doxa insieme a The Data Appeal Company, società del Gruppo Almawave specializzata in Big Data e Intelligenza Artificiale per il settore turistico. L’obiettivo era chiaro: comprendere come il turismo influenzi la vita quotidiana nei vari quartieri milanesi, combinando analisi di oltre 130 fonti digitali con un sondaggio su più di 500 residenti.

Il risultato è una mappa della città che fotografa equilibri in continua trasformazione, dove il turismo si intreccia con dinamiche sociali, economiche e culturali.

Navigli e Centro Storico: attrattività e qualità della vita

Tra i casi più interessanti c’è l’area dei Navigli, nel Municipio 6, che comprende Barona, Lorenteggio e i Navigli stessi. Nonostante un indice di pressione turistica medio-alto, i residenti valutano molto positivamente la loro qualità della vita. Spazi verdi, zone pedonali, offerta culturale e interventi di riqualificazione urbana hanno creato un equilibrio che permette a turismo e quotidianità di coesistere senza frizioni.

Anche il Centro Storico, che concentra il maggior numero di visitatori, registra ottimi livelli di soddisfazione. Qui pesano invece fattori come i servizi di qualità, il prestigio urbano e un reddito medio che supera gli 80 mila euro l’anno, il più alto tra tutti i municipi della città.

Cosa pensano i milanesi

Il sondaggio condotto da Doxa restituisce un quadro variegato, dove non mancano pareri discordanti. Tra i dati più significativi, c’è sicuramente il fatto che la maggioranza dei cittadini riconosce i benefici legati al turismo. Più nel dettaglio, il 75% esprime un giudizio positivo sui servizi essenziali, il 74% apprezza l’offerta culturale, e il 63% ritiene che i turisti rendano Milano più vivace e dinamica.

Allo stesso tempo, si riscontra qualche criticità: il 77% associa il turismo all’aumento dei prezzi, il 59% percepisce un peggioramento della qualità della vita negli ultimi tre anni e il 32% teme una perdita dell’identità culturale.

Una città a doppia velocità

La fotografia scattata dalla ricerca, raccolta nel white paper “Milano nell’era dell’overtourism”, è quella di una città dove il turismo non ha un solo volto. In alcuni quartieri rappresenta una sfida da gestire, in altri diventa un motore di vitalità, servizi e qualità urbana.
La chiave sta negli equilibri: riuscire a valorizzare i vantaggi del turismo senza trascurare le esigenze dei residenti.

Spese fisse: in trent’anni superano il 42% dei consumi familiari

Secondo l’analisi dell’Ufficio Studi di Confcommercio effettuata sul periodo 1995–2025 la dinamica è ormai strutturale e riduce sempre più l’area delle scelte libere di consumo delle famiglie, limitando il potenziale di crescita legato alla domanda interna.
Casa, energia, bollette, sanità, trasporti… sono le spese legate a beni e servizi di cui le famiglie non possono fare a meno. Queste spese obbligate continuano a erodere quote crescenti dei bilanci familiari, e nel 2025 arrivano a rappresentare il 42,2% della spesa totale, il +5,2% rispetto al 1995.

Nel 2025, in termini monetari, a fronte di una spesa pro capite complessiva di 22.114 euro oltre 9.300 euro sono assorbiti da spese non comprimibili.
E l’abitazione si conferma il capitolo principale, con una media annua di 5.171 euro, seguita da assicurazioni e carburanti (2.151 euro) ed energia (1.651 euro).

Colpa della dinamica dei prezzi

A rendere sempre più gravoso il peso delle spese obbligate è la dinamica dei prezzi: dal 1995 a oggi l’indice è cresciuto del 132%, più del doppio rispetto a quello dei beni commercializzabili (+55%). In particolare, l’energia ha visto i prezzi aumentare del 178% in trent’anni.

Sul versante dei commercializzabili se da un lato i servizi (ristorazione, turismo, tempo libero) mostrano segnali di recupero (+134 euro), dall’altro i beni tradizionali (alimentari inclusi) registrano un’ulteriore flessione (-57 euro). Una tendenza, che insieme alla riduzione demografica e al cambiamento delle abitudini di consumo, richiede attenzione. Per rilanciare la domanda interna è necessario rimuovere gli ostacoli che comprimono la libertà di spesa, a partire dal contenimento dei costi fissi e la tutela del potere d’acquisto.

Si erode la quota destinata a beni e servizi commercializzabili

La parallela compressione della quota destinata al consumo di beni e servizi commercializzabili (nel 2025 si stima un’incidenza complessiva del 57,8%), ovvero, quelli il cui acquisto è legato a scelte e preferenze personali e familiari, sottende a sua volta dinamiche articolate.

La spesa per i servizi commercializzabili, che aveva registrato un deciso arretramento nel 2020, nei periodi più recenti è tornata ad aumentare in misura più significativa rispetto agli altri consumi, e nel 2025 è stimata al 20,8%. Quota che risulta ancora inferiore al 21,3% raggiunto nel 2019. Per contro i beni commercializzabili dovrebbero vedere nell’anno in corso un’ulteriore riduzione dell’incidenza, attestandosi al 36,9%.

Lo sviluppo della domanda è ostacolato anche dai mutamenti demografici

Vanno anche considerati gli importanti mutamenti demografici intervenuti nell’arco temporale oggetto d’osservazione. Oltre all’invecchiamento della popolazione a partire dal 2015 il numero di residenti in Italia ha mostrato una progressiva riduzione fornendo un inevitabile contributo negativo allo sviluppo della domanda.

Al di là dell’impatto che questi andamenti hanno sui comportamenti reali delle famiglie non vanno sottovalutati gli effetti in termini di aspettative. Se devo spendere di più per acquistare la stessa quantità di beni e servizi necessari ridurrò la quota destinata ad altri consumi nel caso in cui il reddito disponibile non cresca nella stessa misura.